Let’s Shop Tax-Free!
Japan’s Leading Tax-Free Information Site for Travelers
まずはここから
主要小売店の免税購入手続き
主要な小売チェーンでの免税手続きの流れを紹介します。
日本人一時帰国者向け免税ページ
何が変わる?
2026年11月から始まるリファンド方式とは?
1. 一番大きな変更点
2. 免税店でのお買い物(購入時)
- パスポートの提示:日本国籍の一時帰国者は、パスポート原本と免税購入対象者であることを確認するための必要書類を店頭で提示します。
- お買い物ルールの簡素化:特殊包装が不要に: お菓子や化粧品などを密封していたプラスチック袋(特殊包装)は廃止されました。
- 購入上限の撤廃: 一般物品と消耗品の区分けや、消耗品の「1日同一店舗で50万円まで」という上限額がなくなりました。
- 返金(リファンド)方法の登録:店頭の案内に従い、返金を受け取る手段(クレジットカード、アプリ決済、銀行口座など)を登録します。
3. 空港・港での手続き(出国時)
4. 消費税の返金(リファンド)
- 税込価格に含まれる消費税額の割合(約9.09%)であること
- 返金事業者や決済サービスにかかる「返金手続手数料(リファンド手数料)」や為替手数料が差し引かれること
5. 知っておくべき注意点(返金不可になるケース)
かんたん3ステップ
消費税の返金を受ける方法
STEP 1:買い物をして税込価格を支払う
免税店でパスポートなどの必要な本人確認書類を提示し、 消費税を含む全額を支払います 。店舗の案内に従って、希望する返金方法を登録してください。
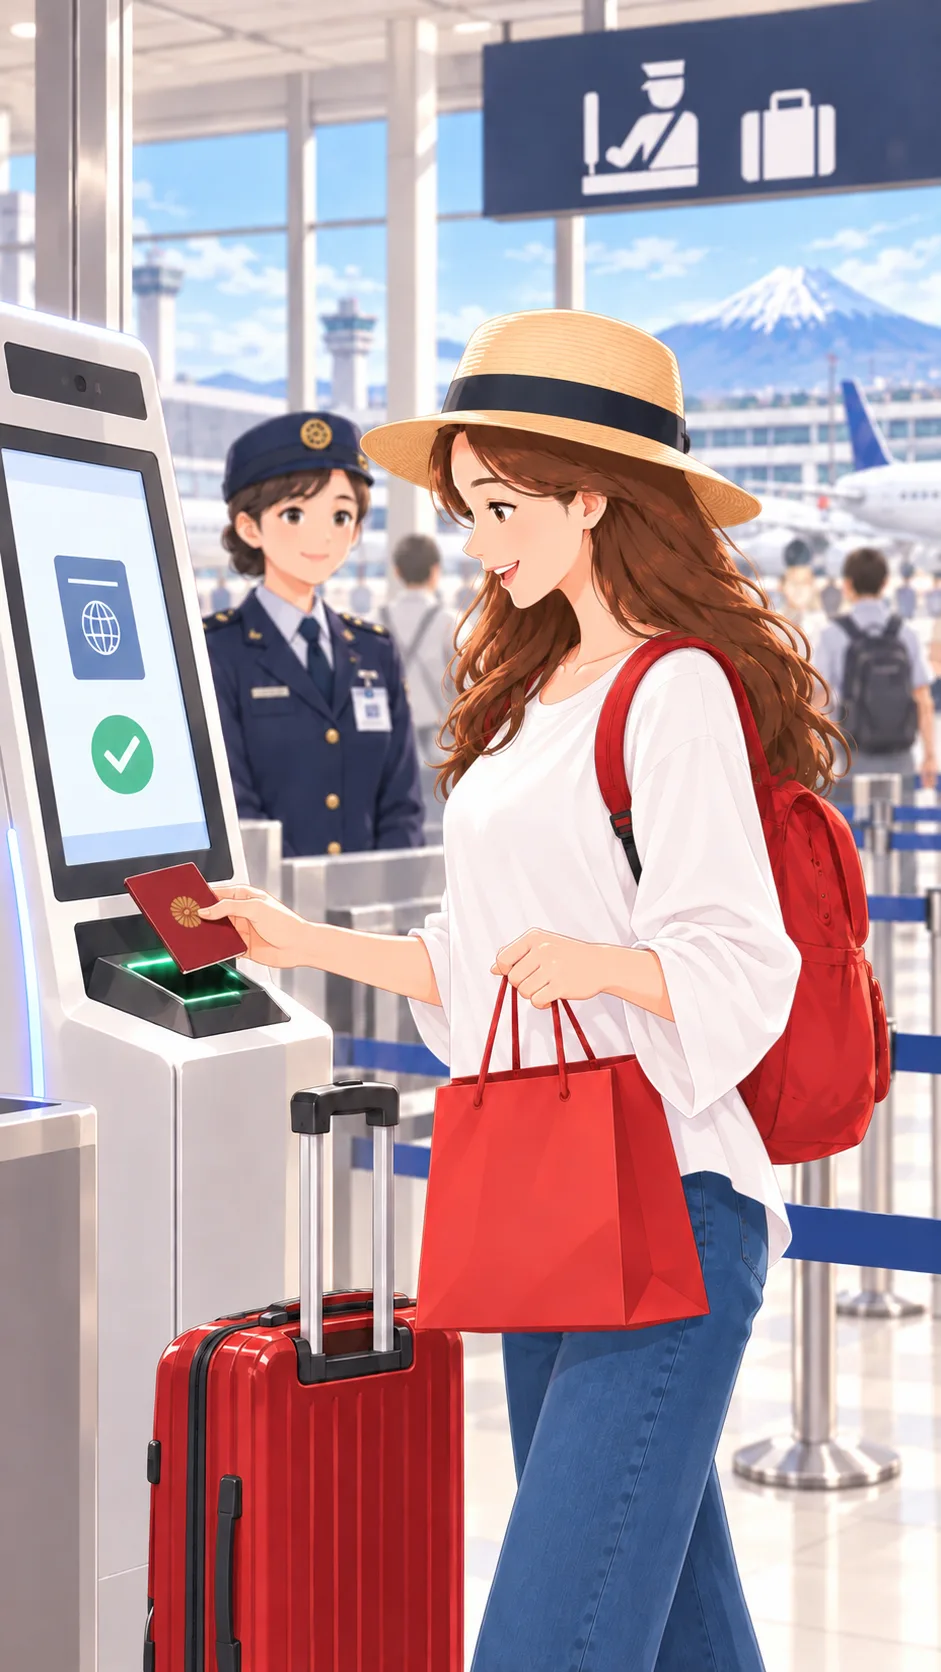
STEP 2:出国時に税関確認を受ける
購入日の翌日から90日以内に日本を出国する必要があります。空港などの出国場所では、航空会社に手荷物を預ける前に、免税手続用端末や対応空港のVisit Japan Webなどを利用して税関確認を受けてください。現物検査が必要と判定された場合は、案内に従って商品を提示してください。

STEP 3:消費税の返金を受ける
税関確認が完了すると、免税店や指定された返金事業者から 消費税相当額が返金されます 。返金方法や時期は、店舗や利用するサービスによって異なる場合があります。
出国前に確認
主要空港税関確認・現金返金場所一覧
対象になる人は?
一時帰国者の取り扱い
海外在住の日本人も免税でお買い物が可能です
海外に引き続き2年以上住所または居所を有する日本国籍の方は、一時帰国の際に、所定の条件を満たすことで日本国内での免税購入が認められます。本サイトでは免税適用の条件や手続きの流れをわかりやすく解説します。
一時帰国時の免税対象者(非居住者)の条件
海外に居住している日本人が日本に一時帰国した際、一定の条件を満たすことで「非居住者」として免税購入が可能になります。主な条件は、海外に2年以上継続して居住していること、かつ日本での滞在期間が6ヶ月未満であることです。
免税対象となる方の例:
- 海外の企業や日本法人の海外支店などに勤務し、国外に引き続き2年以上住所または居所を有している日本国籍の方
- 海外留学や家族の帯同などにより、国外に引き続き2年以上住所または居所を有している日本国籍の方
- 海外に長期間居住し、一時帰国時に必要な証明書類によって2年以上の国外居住を確認できる日本国籍の方
※海外赴任や留学の予定期間が2年以上であっても、実際の国外居住期間が2年未満の場合は対象となりません。その他の免税購入要件を満たす必要があります。
※上記の条件を満たしていても、入国時に自動化ゲートを利用し、入国スタンプ(印)がない場合は免税手続きができない場合があります。免税購入を希望する方は、自動化ゲート通過後、税関検査前までに入国審査場事務室の職員に申し出て、帰国スタンプの押印を受けてください。税関検査後は原則として押印を受けられません。
返金ミスを防ぐ
リファンドを確実に受けるための16のポイント
返金先の登録2
返金先の登録忘れ①
免税店で購入した商品について、消費税の返金を受けるためには、返金先の登録が必要です。
出国時の税関確認でグリーン判定となっても、返金先が登録されていなければ、返金を受け取ることができません。
ただし、グリーン判定を受けて出国した場合は、出国後でも返金先を登録することで、返金を受けられる場合があります。
免税制度では、購入日から90日以内の出国時に税関確認を受ける必要があります。一方、返金先の登録期限は、免税店や返金事業者によって異なります。
例えば、購入日から180日以内に返金先を登録できるサービスであれば、購入日から90日以内に税関確認を受けて出国し、その後180日以内に返金先を登録することで、返金を受けられる場合があります。
出国後に返金先の未登録に気づいた場合は、購入時のレシートなどを確認し、返金事業者へお問い合わせください。
※出国後の登録可否や登録期限は、利用した返金サービスによって異なります。返金を確実に受けるため、出国前に登録を済ませましょう。
返金先の登録忘れ②
日本には複数のTRO(Tax Refund Operator:承認送信事業者)があり、免税店によって利用しているTROが異なる場合があります。
そのため、A店で返金先を登録していても、B店・C店の返金先まで自動的に登録されるとは限りません。
返金先の登録方法や登録情報の共有範囲はTROによって異なります。免税店で買い物をした際は、店舗ごとに返金先の登録が完了しているか確認し、必要に応じて登録手続きを行いましょう。
また、返金先の登録方法がわからない場合や、登録が完了しているか確認したい場合は、利用したTROに直接問い合わせると、スムーズに解決できる場合があります。
TROの名称や問い合わせ先がわかる場合は、購入店舗ではなく、まずTROに確認してみましょう。
免税品の消費・所持3
免税購入したものを消費
日本国内で消費した商品は免税対象外です。
食品・飲料・化粧品などの「消耗品」を日本国内で消費(使用)された場合、出国時に消費税の返金(リファンド)を受けることはできません。
免税手続きは「レシート1枚単位」で行われます。
同じレシートに含まれる商品のうち1点でも国内で消費して手元にない場合、そのレシートに載っている他のお土産品も含めて『全額返金不可』となってしまいます。
👉 滞在中に使うもの(お菓子・飲料等)と、持ち帰るお土産は、レジで会計を分けて購入されることをおすすめします。
衣類や家電などは日本国内で使っても免税対象になります
服、靴、バッグ、家電などは、滞在中に着用・使用していても、出国時にご自身で国外へ持ち出すのであれば返金を受けることができます。
※ただし、商品特定のため値札タグや型番のわかるものは捨てずに保管してください。
レシートに記載の免税購入したもの未所持
日本の免税制度では、出国時に税関で確認を受ける際、免税購入した商品を所持している必要があります。
税関の確認は、原則として1回の購入記録情報(通常は1回の会計・レシート)単位で行われます。
そのため、同じ購入記録情報に含まれる商品のうち、1点でも消費・紛失・譲渡などにより所持していない場合、ほかの商品をすべて持っていても、その購入記録情報に含まれる商品はすべて免税対象外となり、消費税の返金を受けられません。
例えば、お菓子と衣類を一緒に免税購入し、お菓子だけを日本国内で食べてしまった場合、衣類を持っていても、同じ購入記録情報に含まれていれば返金されません。
ただし、出国前に購入店舗へ相談し、所持していない商品を免税対象から除外するための会計処理や購入記録情報の訂正ができれば、残りの商品について免税を受けられる場合がありますが、訂正には店舗側の作業が必要であり、対応してもらえない場合もあります。
日本国内で消費・使用する予定の商品がある場合は、購入時に免税対象の商品と会計を分けることをおすすめします。
※会計を分ける場合、免税対象となる購入金額が税抜5,000円以上であることなど、免税の適用条件を満たす必要があります。
※消耗品を全部または一部消費した場合は、免税手続用端末で手続きせず、税関職員に申し出てください。
税関確認後の譲渡・消費・紛失
日本の免税制度では、出国時に税関確認を受けた商品は、必ず国外へ持ち出す必要があります。
税関確認で「グリーン判定」となった後でも、商品を日本国内で消費・譲渡するなどして国外へ持ち出さなかった場合、免除された消費税相当額が徴収され、罰則の適用対象となります。
空港や港では税関職員による確認も行われています。グリーン判定は、その後に商品を自由に消費・譲渡してよいという意味ではありません。
税関確認後は、商品の紛失や誤って消費してしまうトラブルを防ぐため、速やかに航空会社へ手荷物を預けるか、機内持ち込み手荷物として適切に管理し、そのまま国外へ持ち出しましょう。
グリーン判定後も、免税品を国外へ持ち出すまでは十分に注意してください。
出国時の手続き4
税関確認前に手荷物を預けてしまう
日本の免税制度では、出国時の税関確認を受ける際、免税購入した商品をすべて所持している必要があります。
これは、キオスク端末やVisit Japan Webを利用して税関確認を行う場合も同様です。
税関確認で「レッド判定」となった場合は、税関職員に購入した商品を提示する必要があります。
そのため、税関確認前に免税品の入ったスーツケースなどを航空会社に預けてしまうと、商品を提示できず、返金を受けられなくなる場合があります。
一度預けた手荷物を、免税手続きのために引き戻すことはできません。
免税購入した商品は、必ずすべて手元に用意し、航空会社に手荷物を預ける前に税関確認を完了させましょう。
出国する空港・港で手続きを受けない
日本の免税制度では、日本を出国する際に、免税購入した商品をすべて所持した状態で税関確認を受ける必要があります。
国内線から国際線へ乗り継いで出国する場合、税関確認を受けるのは日本を出国する最後の空港です。
国内線の出発空港で、荷物を海外の目的地まで直接預ける「スルーバゲージ」を利用すると、国際線に乗り継ぐ空港で免税品を提示できず、返金を受けられなくなる場合があります。
免税品を預ける必要がある場合は、国際線に乗り継ぐ空港で一度荷物を受け取り、免税品をすべて所持した状態で税関確認を完了させてから、国際線の手荷物として再度預けましょう。
また、クルーズ船で日本から海外へ出国する場合も、日本国内で最後に出国手続きを行う港で税関確認を受ける必要があります。
国内線の乗り継ぎやクルーズ船を利用する場合は、税関確認を受ける場所と手荷物の取り扱いを事前に確認しておきましょう。
港・空港への到着遅れ
日本の免税制度では、出国時に空港や港で税関確認を受ける必要があります。
空港や港への到着が遅れ、税関確認を完了できないまま出国した場合、消費税の返金(リファンド)を受けることはできません。 税関確認は、免税手続用端末(キオスク端末など)で行います。「グリーン判定」の場合は手続きが完了しますが、「レッド判定」となった場合は、税関職員による購入商品の確認が必要です。 そのため、端末での手続きがすぐに終わるとは限りません。税関検査に時間がかかる場合や、混雑している場合もあります。 また、税関確認は、航空会社に手荷物を預ける前に完了する必要があります。 一度預けた手荷物を、免税手続きのために引き戻すことはできません。 免税手続きを確実に完了できるよう、時間に十分な余裕を持って空港や港に到着しましょう。
購入日から90日を過ぎての出国
日本の免税制度では、購入日から90日以内に税関確認を受けて出国することが、消費税の返金(リファンド)を受けるための必須条件です。
購入日から90日を過ぎて出国した場合は、免税の対象外となり、返金を受けることができません。
この90日ルールは、在留資格や滞在条件にかかわらず、すべての免税購入対象者に適用されます。「外交」「公用」などの在留資格を持つ方や、日本に一時帰国している方など、長期間日本に滞在できる方も例外ではありません。
なお、90日間は購入日の翌日から数えます。例えば、2026年11月1日に購入した場合、2027年1月30日が税関確認の期限です。
日本に長期間滞在する予定がある場合は、出国予定日から逆算して、90日以内に免税購入することをおすすめします。
購入時の注意4
個人で持ち出せない量を購入する
日本の免税制度では、購入者本人が出国時にすべての商品を所持し、国外へ持ち出せる数量であることが免税の条件です。
出国時の税関確認では、免税購入した商品をすべて提示できる状態にしておく必要があります。そのため、自分で持ち出せないほど大量の商品を購入し、税関確認時に所持していない場合は、消費税の返金(リファンド)を受けることができません。
大量の商品や大型商品を海外へ送りたい場合は、購入する店舗で海外への直接発送(直送制度)について相談しましょう。
店舗で運送契約を結び、その場で商品を運送事業者に引き渡して海外へ発送する場合は、通常のリファンド方式とは異なる「輸出免税制度」を利用できる場合があります。この場合、出国時に購入者が商品を税関に提示する必要はありません。
ただし、免税購入した商品を、購入後に自分で郵便局などから海外へ発送する「別送」では、リファンドを受けることはできません。
大量の商品を購入する場合は、購入前に持ち出せる数量かどうかを確認し、必要に応じて店舗に海外発送の対応が可能か相談しましょう
店舗側のデータ送信遅延・不備
日本の免税制度では、購入した商品の情報(購入記録情報)が国税庁のシステムに登録され、その情報をもとに出国時の税関確認が行われます。
店舗側の通信障害やシステムの不具合などにより、税関確認時までに購入記録情報が届いていない場合、その商品の税関確認を受けることができません。
出国後に店舗から購入記録情報が送信されても、さかのぼって税関確認を受けることはできないため、免税の対象外となります。
購入履歴が確認できない場合は、出国前に購入店舗や返金事業者(TRO)へお問い合わせください。
高額商品の情報が不足
日本の免税制度では、税抜単価100万円以上の商品について、ブランド名や型番、商品の特徴、シリアル番号など、商品を特定するための詳細情報を登録する必要があります。
シリアル番号が付されている商品について、その情報が登録されていない場合や、登録内容に誤りがある場合は、税関で購入商品との照合ができず、返金を受けられない場合があります。
高額な腕時計やジュエリーなどを購入する際は、店舗で必要な商品情報が正しく登録されているか確認しましょう。
また、税関で鑑定書や保証書の提示を求められる場合もあるため、商品と一緒に持参することをおすすめします。
購入した商品を自分で海外へ郵送
日本の免税制度では、免税購入した商品は、出国時に購入者本人が所持して国外へ持ち出す必要があります。
購入後に郵便局や配送会社からEMSなどで海外へ発送した場合、出国時に商品を所持していないため、税関確認を受けることができず、返金されません。
旅行者自身が免税購入した商品を海外へ発送する「別送」の免税取扱いは、2025年3月31日をもって廃止されています。
海外へ商品を発送したい場合は、購入する店舗で直接海外へ発送する「直送制度」などを利用できる場合があります。
海外発送を希望する場合は、購入前に店舗へ相談しましょう。
その他の注意3
パスポートを再発行したことを申し出ず、返金されません
日本滞在中にパスポートを紛失し、新しいパスポートを再発行した場合は、出国時の免税手続きに注意が必要です。
免税購入時のパスポート番号と、出国時のパスポート番号が異なる場合、新しいパスポートを端末に提示するだけでは、古いパスポートで購入した商品の税関確認を受けられません。
新しいパスポートで端末の手続きを行うとともに、税関職員の窓口で、古いパスポートでも免税購入していたことを申し出る必要があります。
申し出を忘れて出国すると、古いパスポートで購入した商品について返金を受けられなくなる場合があります。
パスポートを再発行した場合は、必ず出国前に税関職員へ相談しましょう。
商品を特定できず、返金されません
日本の免税制度では、税関確認時に購入した商品と購入記録情報を照合できる必要があります。
特に税抜単価100万円以上の高額商品では、商品を特定するために鑑定書や保証書などの提示を求められる場合があります。
購入時に付属していた箱やタグ、保証書などを捨てたり紛失したりした結果、税関で購入した商品との同一性が確認できない場合は、返金を受けられない可能性があります。
なお、箱やタグを捨てただけで、必ず免税の対象外になるわけではありません。
税関でスムーズに確認を受けられるよう、特に高額商品については、鑑定書や保証書などの商品を特定できる資料を大切に保管し、出国時に持参しましょう。
返金先の登録期限を超過
日本の免税制度では、出国時に税関確認を完了していても、返金先が登録されていなければ、消費税の返金を受け取ることができません。
返金先の登録期限は、免税店や返金事業者(TRO)によって異なります。
税関確認で「グリーン判定」となって出国した場合でも、返金先の登録を忘れて期限が過ぎると、返金を受けられなくなる場合があります。
また、出国後でも登録期限内であれば、返金先の登録によって返金を受けられる場合があります。
返金先の登録が完了しているか不安な場合や、登録期限がわからない場合は、利用した返金事業者(TRO)にお問い合わせください。
返金を確実に受け取るため、出国前に返金先の登録を済ませましょう。
よくある疑問
よくある質問
制度の基本10
日本のtax-freeはどういう仕組みですか?
外国人旅行者などの非居住者が、日本国内で消費せず国外へ持ち出す物品について消費税を免除する制度です。2026年11月1日より「リファンド方式(事後返金型)」に移行しました。
tax-freeとTax Refundは何が違いますか?
従来の「tax-free」は店頭で最初から税抜価格で購入する方式でしたが、「Tax Refund」は店頭で一度税込価格で購入し、出国時に税関確認を受けた後に返金を受ける方式です。
2026年11月から、日本の免税制度はどう変わりますか?
2026年11月1日以降の購入では、日本の免税店でまず税込価格で商品を購入します。
その後、日本を出国する際に空港や港で購入した免税品の確認を受け、免税要件を満たしていれば消費税相当額が返金されます。
つまり、購入時に消費税を差し引く制度から、出国時の税関確認後に返金を受ける制度へ変わります。
なお、最低購入金額は変更されず、税抜5,000円のままです。主な変更は、税込価格を支払い、出国時の税関確認後に返金を受ける方式へ移行することです。
なぜ店頭で免税されなくなったのですか?
免税で購入された商品が国外へ持ち出されず、日本国内で不正転売・消費される税逃れを防ぐためです。
店舗で税抜価格で購入することはできますか?
できません。
リファンド方式では、購入時に税込価格を支払います。
返金を受けるには、日本を出国する際に購入した免税品を所持し、税関確認を受ける必要があります。
消費税はいつ返ってきますか?
出国時に空港等の税関で物品の持ち出し確認(税関確認)が完了した後に返金されます。
日本の消費税は何%ですか?
標準税率は10%(一部の飲食料品などは軽減税率8%)です。
すべての商品がtax-freeの対象ですか?
金・白金の地金や金貨、非課税品等を除き、原則ほとんどの物品が対象です。ただし本人が出国時に自ら所持して持ち出せる数量に限られます。
すべてのお店でtax-freeを利用できますか?
いいえ。国税庁から許可を受けた「輸出物品販売場(免税店)」でのみ利用可能です。
tax-free Shopはどうやって見分ければいいですか?
店頭やレジにある「Japan tax-free Shop」のシンボルマークが目印です。
免税対象者10
どのような外国人旅行者が免税購入の対象になりますか?
日本の非居住者で、対象となる在留資格または上陸許可を持つ外国人は、免税購入の対象となります。
原則として、日本への入国後6か月未満である必要があります。在留資格が「外交」「公用」の方など、一部の区分には例外があります。
対象となる在留資格や上陸許可の区分、必要な提示書類については、免税対象者の一覧をご確認ください。
外国人でも免税購入の対象にならない場合はありますか?
あります。
例えば、日本で働くための在留資格や「留学」「技能実習」「家族滞在」「永住者」「特別永住者」などの資格を持つ外国人は、原則として免税購入の対象になりません。
日本を出国する予定があっても、対象となる在留資格または上陸許可がなければ免税購入はできません。
留学生はtax-freeを利用できますか?
利用できません。留学生は入国6ヶ月未満であっても居住者扱いとなるため対象外です。
日本で働いている外国人は利用できますか?
利用できません。
日本人でも海外在住ならtax-freeを利用できますか?
はい。国外に引き続き2年以上居住し、一時帰国後6ヶ月未満であれば対象です。
短期滞在ではなくても免税対象になりますか?
外交・公用や、寄港地・乗員上陸許可、SOFA(米軍構成員等)などの在留資格・許可であれば対象となります。
入国してから何日以内ならtax-freeを利用できますか?
原則として、日本への入国後6か月未満であることが必要です。
ただし、在留資格が「外交」「公用」の方や、日米地位協定に基づく米軍構成員等については、この6か月の確認に例外があります。
日本人の一時帰国者は、帰国後6か月未満であることに加え、国外に引き続き2年以上住所または居所を有することなどの条件を満たす必要があります。
クルーズ船で日本に来た場合もtax-freeを利用できますか?
はい。船舶観光上陸許可等を受けている場合は利用可能です。
子どもでもtax-freeで買い物できますか?
パスポート等の本人確認書類を所持している非居住者であれば利用可能です。
家族の分をまとめて私のパスポートで免税できますか?
不可です。購入者本人のパスポート等を提示し、本人の名義で手続きする必要があります。
購入時11
免税購入の際には何を提示する必要がありますか?
日本国籍の一時帰国者は、パスポート原本と免税購入対象者であることを確認するための必要書類を提示してください。Visit Japan Webの免税購入用QRコードは利用できません。
パスポートの原本が必要ですか?
原本が必要です。
パスポートのコピーでも大丈夫ですか?
原則不可です(船舶観光上陸許可で乗船している方の旅券写し等、一部の法令例外を除きます)。
スマートフォンだけで免税手続きできますか?
スマートフォンだけでは免税購入できません。日本国籍の一時帰国者はパスポート原本と必要書類を提示してください。出国時の税関確認では、対応空港でVisit Japan Webを利用できる場合があります。
Visit Japan WebのQRコードは使えますか?
日本国籍の一時帰国者は、Visit Japan Webの免税購入用QRコードを利用できません。パスポート原本と、免税購入対象者であることを確認するための必要書類を提示してください。
Visit Japan Webのtax-free用QRコードはどこにありますか?
日本国籍の一時帰国者は、Visit Japan Webの免税購入用QRコードを利用できません。免税購入時はパスポート原本と必要書類を提示してください。
QRコードを使えばパスポートは不要ですか?
日本国籍の一時帰国者は免税購入用QRコードを利用できず、パスポート原本と必要書類の提示が必要です。外国人旅行者は、対応店舗でVisit Japan Webの免税購入用QRコードによる情報提供が原本提示に代わる場合があります。
買い物のたびにパスポートを提示する必要がありますか?
はい。免税手続きを行う会計ごとに提示が必要です。
レジでtax-freeと言えばいいですか?
会計時に「tax-free(またはTax Refund)」希望の旨を伝えて手続きを行います。
セルフレジでもtax-freeを利用できますか?
店舗によりますが、本人確認や情報送信が必要なため免税専用端末や有人カウンター等で手続きするのが一般的です。
日本には免税で買い物ができるスーパーマーケットがありますか?
はい。免税販売に対応しているスーパーマーケットがありますが、すべての店舗が対応しているわけではありません。同じチェーンでも店舗ごとに対応が異なる場合があります。
購入金額15
免税購入の最低購入金額はいくらですか?
同一店舗で同じ日に購入した金額の合計が税抜5,000円以上の場合に対象となります。
2026年11月からは、一般物品と消耗品を区別する必要がなくなります。
税込み5,500円以上ですか、それとも税抜5,000円以上ですか?
免税対象となる購入下限額は、消費税抜きで5,000円です。標準税率10%の商品では、税抜5,000円が税込5,500円となるため、「税込5,500円以上」と案内されることがあります。ただし、法令上の基準は税抜5,000円であり、税込5,500円が一律の基準ではありません。
税込5,400円の買い物でも免税になりますか?
商品に適用される税率によります。軽減税率8%の対象商品であれば、税込5,400円は税抜5,000円に相当するため、最低購入金額を満たします。一方、標準税率10%の商品では、税込5,400円の税抜額は5,000円未満となり、基準を満たしません。いずれの場合も、同一の購入者・店舗・日の対象商品であるなど、ほかの要件を満たす必要があります。
食品と衣類を一緒に買い、税込合計が5,500円未満でも返金対象になりますか?
はい。2026年11月1日以降は、税率の異なる免税対象商品も合算でき、同じ購入者が同じ免税店で同じ日に購入した商品の税抜合計が5,000円以上であれば、金額要件を満たします。例えば、標準税率10%の衣類3,300円(税込、税抜3,000円)と、軽減税率8%の食品2,160円(税込、税抜2,000円)の合計は、税込5,460円でも税抜5,000円です。
税込5,500円の買い物では、消費税はいくら返金されますか?
標準税率10%の商品を税込5,500円で購入した場合、価格に含まれる消費税は500円です。2026年11月1日以降の免税対象購入では、店頭で税込5,500円を支払い、出国時に必要な税関確認を受けた後、店舗や返金事業者の方法に沿って返金されます。手数料が差し引かれる場合、実際の受取額は500円を下回ることがあります。
免税になるには、1点の商品が税込5,500円以上である必要がありますか?
いいえ。最低購入金額は、同じ購入者が同じ免税店で同じ日に購入した対象商品の税抜合計額で判定します。例えば、標準税率10%の商品を税込2,200円、1,650円、1,650円で3点購入すると、税込合計5,500円(税抜合計5,000円)となり、金額要件を満たします。1点の商品が5,500円である必要はありません。
同じ店で何回か買った金額を合算できますか?
同一店舗・同一日であれば合算可能です。
午前と午後に買った商品を合算できますか?
同一店舗・同一日であれば合算可能です。
別の日に買った商品を合算できますか?
不可です。購入日(同一日)単位に限られます。
別々の免税店で購入した商品の金額を合算できますか?
原則として異なる免税店で購入した商品の金額を合算することはできません。ただし、複数の免税店が同一の承認免税手続事業者の免税手続カウンターに委託している場合、同じ日に同じ購入者が購入した免税対象商品の税抜販売価額を合算できる場合があります。同じ商業施設内に限らず別の場所にある店舗にも適用されます。対象店舗はカウンターにご確認ください。
デパートの複数店舗の買い物はまとめて免税できますか?
はい。デパート内の一括免税カウンター等で当日分をまとめて合算手続きできます。
家族の買い物金額を合算できますか?
不可です。購入者ごとの計算となります。
クーポンやポイントを使った場合、免税の基準額はどうなりますか?
クーポンやポイントが商品の値引きとして適用される場合は、値引き後の税抜販売価額で判定します。一方、ポイントを商品代金の支払手段として利用する場合は、原則としてポイント利用前の税抜販売価額で判定します。取扱いは店舗やポイントサービスによって異なるため、購入時に店舗へご確認ください。
税込5,500円以上購入すれば、どの店舗でも返金を受けられますか?
いいえ。免税販売の許可を受けた店舗で対象商品を購入し、購入者本人が免税購入の要件を満たしたうえで、商品を日本国外へ持ち出す必要があります。税込5,500円以上購入しただけで、すべての店舗や購入が返金対象になるわけではありません。
返品したら免税金額はどうなりますか?
返品により税抜5,000円未満となった場合、その購入記録全体が免税対象外となりデータが取り消し・訂正されます。
以前の制度を知っている旅行者10
前に日本へ来たときはレジですぐtax-freeになりました。なぜ今回は税込みで払うのですか?
不正転売防止のため、2026年11月1日から「リファンド方式(事後返金型)」へ完全移行したためです。
前はパスポートを見せるだけでしたが、今は何が必要ですか?
出国時の税関確認と、返金先(クレジットカード等)の登録が必要になりました。
前にあった「一般物品」と「消耗品」の区分はまだありますか?
区分は廃止されました。
食品や化粧品などの消耗品には、購入上限や特殊包装のルールが残りますか?
2026年11月から一般物品と消耗品の区分が廃止され、消耗品だけに適用されていた購入上限や特殊包装のルールも廃止されます。
ただし、食品、飲料、化粧品、医薬品などを日本国内で使用・消費すると、出国時に税関で商品を確認できず、返金の対象外となる場合があります。
前は日本国内で開封できない商品がありましたが、今はどうなっていますか?
特殊包装は不要ですが、飲食料品や化粧品等を国内で消費・使用すると税関確認を受けられず返金不可となります。
以前のようにその場で消費税分を値引きしてもらうことはできませんか?
できません。全免税店で税込販売に統一されています。
2026年11月以前に買った商品は新制度の対象ですか?
販売日基準のため、2026年11月1日以降の購入分から新制度が適用されます。
以前のtax-freeアプリやカードはそのまま使えますか?
新制度に対応した返金事業者システムでの登録が必要です。
以前利用した免税店でも今の制度に対応していますか?
2026年11月1日以降に免税販売を継続する店舗は、新制度への対応が必要です。ただし、店舗によっては免税販売を終了・一時停止する場合がありますので、来店前にご確認ください。
昔の免税手続きと新しいリファンド方式では、どちらが旅行者にとって簡単ですか?
店頭包装や区分制限が廃止された一方、出国時の税関確認が必要となりました。
返金先登録10
返金はどのように受け取りますか?
返金方法は、免税店や店舗が利用する返金サービス事業者によって異なります。
クレジットカードへの返金、銀行振込、アプリを利用した返金、空港や港での現金による返金などがあります。
購入時に免税店で返金方法をご確認ください。
返金先の登録はいつ行いますか?
商品購入時から、出国時に税関確認を受ける前までの間に行います。
店で返金先登録まで終わらせる必要がありますか?
店頭で終わらせる必要はなく、後からスマホ等で登録することも可能です。
ホテルに戻ってから登録できますか?
はい。出国前であればホテル等でゆっくり登録できます。
空港で返金先を登録できますか?
はい。税関の端末を通る前であれば空港でも登録できます。
日本を出国した後でも返金先を登録できますか?
税関確認が済んでいれば可能な場合もありますが、不備を防ぐため出国前の登録が推奨されます。
クレジットカードを持っていなくても返金を受けられますか?
はい。QR決済、アプリ送金、一部空港での現金返金等が用意されています。
銀行口座に返金できますか?
対応している返金事業者を通じて可能です。
海外の銀行口座でも返金できますか?
対応事業者の決済ネットワーク(海外送金やカード経由等)で可能です。
AlipayやWeChat Payなどに返金できますか?
購入した免税店が利用する返金事業者によっては、AlipayやWeChat Payなどへの返金に対応している場合があります。
利用できる返金方法は店舗や返金事業者によって異なりますので、購入時に店舗へご確認ください。
返金事業者10
返金はお店から直接行われるのですか?
免税店から委託を受けた「承認送受信事業者(返金代行会社)」経由が一般的です。
Tax Refundの会社とは何ですか?
免税店に代わり税関確認情報の取得や旅行者への返金を代行する事業者(Global Blueなど)のことです。
なぜ店によって返金方法が違うのですか?
店舗が契約している返金事業者により対応している決済ブランドや方式が異なるためです。
どの返金会社を使っているか、どうすれば分かりますか?
レシート、店内の案内POP、案内チラシ等に記載されています。
複数の店で買った場合、返金登録を何回もしないといけませんか?
同じ返金会社であれば集約される場合もありますが、会社が異なる場合は各社で登録が必要です。
Global Blueなどの返金会社を自分で選べますか?
選べません。商品を購入した店舗が契約している返金事業者が適用されます。
返金会社のアプリをインストールする必要がありますか?
ブラウザ上の専用Webサイトで登録可能なシステムも多く、アプリ必須とは限りません。
返金会社からメールが届かない場合はどうすればいいですか?
迷惑メールフォルダを確認するか、レシート記載のサポートサイト等から再送信・確認を行います。
返金会社の登録サイトを閉じてしまいました。もう一度開けますか?
レシートや案内用紙の二次元コードから再度アクセス可能です。
どの返金会社で手続きしたか分からなくなった場合はどうすればいいですか?
購入時のレシートや領収書を確認すると、返金事業者名や問い合わせ先が印字されています。
空港・港での税関確認13
空港では何をすればいいですか?
手荷物を預ける前に、出発ロビー等の免税手続用端末(キオスク)でパスポートをスキャンします。
税関確認はどこで行いますか?
保安検査前の国際線出発ロビー等(一般エリア)で行います。
税関確認はいつ受けますか?
購入日から90日以内に日本を出国し、出国時に税関確認を受ける必要があります。
空港でスーツケースを預ける場合は、手荷物を預ける前に税関確認を済ませてください。
チェックインの前と後、どちらで手続きしますか?
受託手荷物を航空会社カウンターで預ける前に行います。
パスポートを端末に読み取らせるだけでいいのですか?
基本的には端末スキャンで完了しますが、レッド判定時は現物確認が行われます。
税関の端末でGreenと表示されたら何をすればいいですか?
「グリーン判定(検査不要)」で手続き完了です。手荷物を預けて保安検査へ進めます。
Redと表示されたらどうなりますか?
「レッド判定(検査必要)」が出た場合は、税関検査場所で現物検査を受けます。
税関職員に商品を見せることはありますか?
レッド判定時や、税抜単価100万円以上の高額商品購入時等に提示を求められます。
日本を出国するとき、購入した商品を持っていく必要がありますか?
はい。
返金を受けるには、購入した免税品を日本国外へ持ち出す必要があります。
出国時に税関から商品の確認を求められることがあるため、すぐに提示できる状態で保管してください。
レシートも空港まで持っていく必要がありますか?
税関確認の際、レシートや領収書の提示は原則として必須ではありません。ただし、税関職員から確認のため任意に提示を求められる場合があります。また、返金事業者への問い合わせにも役立つため、返金が完了するまで保管しておくことをおすすめします。
羽田空港では、どこで免税の税関確認を受ければよいですか?
2026年11月1日以降、羽田空港では国際線出発ロビー等の、免税品を含む手荷物を航空会社へ預ける前のエリアで税関確認を受けます。利用するターミナルの案内に従い、免税手続用端末(キオスク端末等)の場所を確認してください。
クルーズ船で税関確認を忘れました。90日以内に再び日本を訪れれば返金できますか?
原則として、必要な税関確認を受けずに日本を出国した場合、後日再び日本を訪れるだけで前回の免税購入分を返金してもらえるわけではありません。購入日から90日以内という期限は、確認手続きを自由にやり直せることを意味しません。
国内線から国際線に乗り継ぐ場合、最初の国内線出発空港で免税手続きはできますか?
いいえ。国内線から国際線へ乗り継ぐ場合、税関の持ち出し確認は日本を出国する最終空港で受けます。例えば岩国空港から国内線で羽田空港に移動し、羽田から海外へ出る場合、岩国空港の国内線チェックインエリアでは免税の税関確認はできません。
商品を所持していない・預け荷物11
税関確認後に商品を日本に残した場合はどうなりますか?
返金は、購入した免税品を日本国外へ持ち出すことが条件です。
税関確認後に商品を日本に残したり、他人へ譲り渡したりすると、消費税相当額が徴収され、罰則の対象となる場合があります。
tax-freeで買った商品を友人に渡してしまったらどうなりますか?
本人が所持していないため免税不可(返金不可)となります。
tax-freeで買った商品を日本で使ってしまったらどうなりますか?
商品の使用状況によって異なります。衣類、靴、バッグなどは、日本滞在中に使用していても、出国時に所持し、必要な税関確認を受けて国外へ持ち出す場合は免税の対象となります。食品や化粧品などの消耗品を全部または一部消費した場合は、免税手続用端末を使わず税関職員に申し出てください。商品を国外へ持ち出せない場合は返金の対象外となることがあります。
tax-freeで買った食品を日本で食べてしまったらどうなりますか?
食品を全部または一部消費した場合は、免税手続用端末を使わず、税関職員に申し出てください。購入記録単位で確認され、返金の対象外となる場合があります。
tax-freeで買った化粧品を日本で使ってしまったらどうなりますか?
化粧品を全部または一部消費した場合は、免税手続用端末を使わず、税関職員に申し出てください。購入記録単位で確認され、返金の対象外となる場合があります。
購入した商品の一部を使用・消費・紛失した場合はどうなりますか?
購入した免税品を税関で確認できない場合、その購入が返金の対象外となることがあります。
税関確認は、レシート等の購入手続き単位で行われます。同じ購入手続きに含まれる商品のうち1点でも提示できない場合、その購入手続きに含まれるほかの商品も税関確認や返金の対象外となることがあります。
日本を出国するまで、購入したすべての免税品を大切に保管してください。
同じレシートの商品を1つなくした場合、全部返金されなくなりますか?
はい。そのレシートに含まれる全商品の返金が受けられなくなります。
大きな商品を航空会社に預ける場合、いつ税関確認を受ければいいですか?
スーツケース等を航空会社カウンターで預ける前に、免税端末・税関で確認を受けます。
免税品を預け入れ手荷物に入れてもよいですか?
預け入れ手荷物に入れることはできますが、航空会社に手荷物を預ける前に税関確認を済ませる必要があります。
先に手荷物を預けると税関で商品を確認できず、返金を受けられない場合があります。
空港でtax-freeの商品を見せるよう言われたのに、すでに預けてしまった場合はどうなりますか?
一度預けた手荷物は引き戻せないため、税関確認を受けられず返金不可となります。
国内線から国際線への乗り継ぎで、免税品を通し預けした後にRED判定が出た場合、返金を受けられますか?
RED(要検査)になったとき、免税品を預けていて税関職員に提示できなければ、必要な税関確認が完了せず、その購入記録について返金を受けられません。観光庁は、一度航空会社に預けた受託手荷物を免税手続きのために引き戻すことはできないと案内しています。GREENになる可能性があっても、税関確認の前に免税品を預けないでください。
出国後・返金トラブル11
日本を出国したのにまだ返金されません。どうすればいいですか?
返金先登録内容に誤りがないか、税関確認が正しく完了しているか返金事業者のポータル等で確認します。
返金されるまで何日くらいかかりますか?
返金方法や事業者により数日〜数週間程度かかります。
税関でGreenになったのに返金されないのはなぜですか?
返金先カード番号の入力誤りや口座振込エラーなどが考えられます。
消費税相当額より実際の返金額が少ないのはなぜですか?
返金事業者や免税店が設定する返金手数料、決済サービスの利用手数料などが差し引かれる場合があるためです。手数料の有無や金額は、利用する免税店、返金事業者、返金方法によって異なります。
返金手数料はいくらかかりますか?
返金事業者や店舗の規定によります(一般的には数%程度)。
クレジットカードを解約してしまった場合、返金はどうなりますか?
送金エラーとなるため、返金事業者のサポートへ連絡し別の返金手段へ変更を依頼します。
登録したカード番号を間違えた場合、変更できますか?
返金事業者の専用サイトや問合せ窓口から変更手続きを行います。
出国便を変更した場合、免税手続きに影響しますか?
購入日から90日以内の出国であれば、便を変更しても問題なく手続き可能です。
日本から一度出国して、また日本に戻る場合はどうなりますか?
最初の購入日から90日以内の出国時に税関確認を受ければ免税が成立して返金されます。
免税手続きや返金で困った場合、どこに問い合わせればいいですか?
商品を購入した免税店、またはレシート等に記載された提携返金事業者へ問い合わせます。
免税手続きが正しく完了しているか確認する方法はありますか?
はい。2026年11月1日以降のリファンド方式では、「税関確認」と「返金完了」を別々に確認してください。
商品の使用・持ち出し2
免税で購入した衣類は、日本滞在中に着てもよいですか?
はい。免税で購入した衣類や靴は日本滞在中に着用できます。ただし、購入者本人が商品を国外へ持ち出し、必要な税関確認を受ける必要があります。出国時に提示できるようにし、商品の確認に役立つタグやレシート、包装を保管しましょう。
免税で購入した電子機器は、日本国内ですぐに使ってもよいですか?
はい。免税で購入した家電製品は日本滞在中に開封・使用できます。ただし、購入者本人が商品を国外へ持ち出し、必要な税関確認を受ける必要があります。出国時に提示できるようにし、特に高額商品はレシートや包装、商品情報を保管しましょう。
重要なお知らせ
実際の手続きや返金方法は、免税店、店舗が利用する免税システム、返金事業者、承認送信事業者などによって異なる場合があります。
返金するのは誰?
返金事業者(TRO)一覧
以下が日本の承認送信事業者(TRO)の一例です。
ピンの色について
🟢 緑(確認済み)
公式サイトや地図情報などを確認し、免税店として掲載されている店舗名と住所が一致した店舗です。
🟡 黄(一部一致)
店舗名や住所などの情報が一部一致しているものの、完全な一致を確認できていない店舗です。
🔴 赤(未判定)
現時点で十分な情報を確認できておらず、免税店としての判定が完了していない店舗です。
※本マップの色分けは、公開されているウェブサイトや地図情報などをもとに確認した結果を示すものです。
緑色の店舗が「常に免税販売している」ことを示すものではありません。
赤色の店舗が「免税店ではない」ことを示すものではありません。
この地図には、令和7年9月時点の国税庁公表の輸出物品販売場名簿に掲載された店舗をすべて含みます。ピンは公表された住所に基づく概略の位置であり、特定の号室・入口を示すものではありません。掲載店舗が閉店・移転・免税販売の取りやめをしている場合があり、現在の営業状況はこの情報と異なることがあります。
出典:国税庁「輸出物品販売場一覧」(令和7年9月30日現在)。住所位置データ:デジタル庁アドレス・ベース・レジストリに基づくGeolonia住所データ。